Weltwirtschaft
Die Rechnung der Unvernunft
Trumps Niederlage bei den Midterms ist eine Abrechnung mit einer Politik, die den nächsten Vorteil wichtiger nimmt als die langfristige Stärke des Landes. Die amerikanische Geschichte zeigt, was ökonomischer Sachverstand leisten kann: Beziehungen und Institutionen schaffen, die ihre Urheber überdauern. Wer davon zehrt, sollte den Verbrauch nicht als Erfolg ausweisen.
Inhalt · 11 Abschnitte
- Der Wähler ist kein Buchhalter des Präsidenten
- Langfristiges Denken war ein Teil amerikanischer Macht
- Bretton Woods: Ein Vorteil, der auch anderen nützte
- Nixons letztes Jahr: Handlungsfähigkeit trotz Watergate
- Der Dollar ist kein persönliches Verdienst
- Zölle sind keine ausländischen Geschenke
- Unberechenbarkeit hat einen Preis
- Hayek und Keynes hätten widersprochen
- Wer vom Erbe lebt, kann gute Zahlen vorzeigen
- Populismus verteilt Hoffnung und hinterlässt Kosten
- Die Demokratie muss nun ihren Vorteil nutzen
Der Wähler ist kein Buchhalter des Präsidenten
Donald Trump hat eine vernichtende politische Niederlage erlitten. Die Demokraten haben die Mehrheiten in beiden Kammern des Kongresses gewonnen. Hohe Lebenshaltungskosten und wirtschaftliche Unzufriedenheit haben zu diesem Ergebnis beigetragen. Die Wähler haben dem Präsidenten damit einen Teil der parlamentarischen Machtgrundlage entzogen, auf die er sich bisher stützen konnte.
Tabelle 1
Wo der China-Schock am härtesten traf, rückten die Wähler 2016 nach rechts – 2026 wandten sie sich ab wie alle anderen
Republikanischer Anteil am Zweiparteien-Ergebnis in %, Countys in Fünfteln nach Importdruck aus China 2000–2008, gewichtet nach Stimmen 2000
| Importdruck | Präs. 2000 | Präs. 2016 | Präs. 2024 | House 2026 | 2024→2026 |
|---|---|---|---|---|---|
| 1 · am schwächsten | 53,5 | 53,1 | 54,0 | 51,1 | −2,9 |
| 2 | 45,9 | 43,5 | 45,2 | 44,5 | −0,7 |
| 3 | 49,8 | 49,7 | 50,2 | 46,1 | −4,1 |
| 4 | 50,6 | 48,1 | 50,3 | 46,9 | −3,4 |
| 5 · am stärksten | 53,7 | 58,6 | 59,6 | 55,5 | −4,1 |
Quelle: Autor, Dorn, Hanson & Majlesi (2020); County-Resultate (tonmcg); New York Times, Stand 7.11.2026; eigene Berechnung, beschreibend
Daraus folgt noch kein wissenschaftliches Urteil über jede einzelne Massnahme seiner Regierung. Wahlen entscheiden keine ökonomischen Lehrbuchfragen. Aber sie zwingen Regierende gelegentlich dazu, eine Rechnung zur Kenntnis zu nehmen, die sich mit öffentlichen Erfolgsmeldungen nicht mehr verdecken lässt.
Eine Familie muss keine Theorie der Steuerinzidenz kennen, um höhere Preise zu bemerken. Ein Unternehmer benötigt kein Seminar über Unsicherheit, um eine Investition aufzuschieben, deren Kalkulation durch wechselnde Regierungsentscheidungen unbrauchbar wird. Die Bürger erleben die Folgen. Die Regierung trägt die Verantwortung, Zusammenhänge zu verstehen und ihre Entscheidungen entsprechend zu begründen.
Wer jeden Erfolg persönlich beansprucht, darf bei den Kosten nicht plötzlich auf die beschränkten Möglichkeiten des Präsidenten verweisen.
Langfristiges Denken war ein Teil amerikanischer Macht
Amerikas internationale Stärke entstand auch durch die Fähigkeit, den eigenen Vorteil über lange Zeiträume zu organisieren. Regierungen bauten Beziehungen und Institutionen auf, innerhalb derer andere Länder einen Grund zur Zusammenarbeit hatten. Daraus erwuchsen Absatzmärkte, Investitionsmöglichkeiten, politische Unterstützung und finanzielle Vorteile.
Diese Politik war interessengeleitet. Sie war oft widersprüchlich und keineswegs frei von schweren Fehlern. Ihr strategischer Wert lag darin, dass sie die Reaktion der Partner über den nächsten Verhandlungstag hinaus berücksichtigte. Eine Vereinbarung sollte morgen noch nützlich sein, auch wenn der amerikanische Präsident bereits ein anderer war.
Genau dieser Zeithorizont fehlt in der politischen Erfolgsrechnung Trumps zu häufig. Ein erzwungenes Zugeständnis wird öffentlich als Gewinn verbucht. Was der Partner daraus lernt, wie er seine Investitionen verändert und welche Abhängigkeiten er künftig vermeidet, erscheint in dieser Rechnung kaum.
Für eine Grossmacht ist das eine gefährliche Verkürzung. Sie kann ihre Stellung eine Zeit lang einsetzen, um Vorteile zu erzwingen. Dabei muss sie unterscheiden, ob sie ihre künftige Ertragskraft erhöht oder lediglich einen Teil ihres politischen Kapitals aufbraucht.
Bretton Woods: Ein Vorteil, der auch anderen nützte
Im Juli 1944 verständigten sich 44 Staaten in Bretton Woods auf eine neue internationale Währungsordnung. Die Teilnehmer sollten feste, anpassbare Wechselkurse unterhalten. Der Dollar bildete den zentralen Bezugspunkt; die Vereinigten Staaten garantierten ausländischen Währungsbehörden seine Einlösung in Gold. Der Internationale Währungsfonds sollte die Ordnung begleiten und bei Zahlungsbilanzproblemen helfen.11
Die Vereinigten Staaten gewannen eine herausgehobene Stellung. Zugleich entstand für ihre Partner ein Rahmen, in dem internationale Wirtschaftsbeziehungen nach Weltwirtschaftskrise und Krieg verlässlicher werden sollten. Der amerikanische Vorteil war mit einer Leistung verbunden, die andere Länder benötigten.
Darin liegt die historische Bedeutung. Die Verantwortlichen schufen Regeln für wiederkehrende Beziehungen. Sie mussten nicht bei jedem Geschäft von vorn beginnen, die Bedingungen politischer Zusammenarbeit auszuhandeln. Solche Regeln erweitern den Zeitraum, über den Menschen und Unternehmen planen können.
Auch Bretton Woods war keine dauerhafte Erfolgsgarantie. Das System enthielt Spannungen und zerbrach schliesslich. Aber sein Aufbau zeigt eine Form politischen Denkens, die wirtschaftliche Ordnung selbst als Quelle nationaler Stärke begriff. Ein Land kann gerade dadurch gewinnen, dass es anderen verlässliche Möglichkeiten eröffnet.
Nixons letztes Jahr: Handlungsfähigkeit trotz Watergate
1971 setzte Richard Nixon die Goldeinlösung des Dollars aus. Bis 1973 zerbrach das System fester Wechselkurse. Dann verschärften der Krieg im Nahen Osten und das arabische Ölembargo die wirtschaftliche Unsicherheit. Die USA standen vor einer Energiekrise und einer veränderten internationalen Finanzordnung.12,13
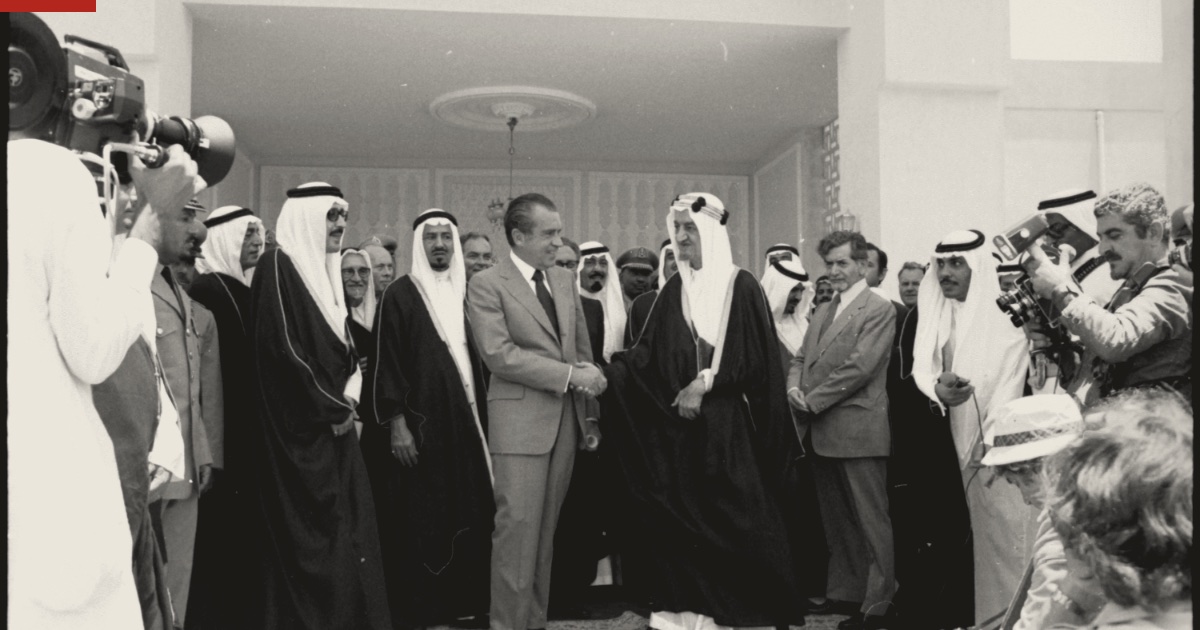
Nixon war durch Watergate bereits schwer angeschlagen. Trotzdem entwickelte seine Regierung 1974 eine breitere Zusammenarbeit mit Saudi-Arabien. Henry Kissinger verband wirtschaftliche, technische und sicherheitspolitische Interessen. Im Juni wurde eine gemeinsame Wirtschaftskommission geschaffen. Finanzminister William Simon bemühte sich um die Anlage der stark gestiegenen Öleinnahmen im internationalen Finanzsystem.
Saudi-Arabien benötigte Technologie, Infrastruktur, Fachwissen und Anlagemöglichkeiten. Die USA suchten stabilere Beziehungen, wirtschaftliche Aufträge und eine Verwendung der Ölüberschüsse, die internationale Finanzströme stützte. Die spätere GAO-Untersuchung beschrieb ausdrücklich die Verbindung von wirtschaftlicher Entwicklung, engeren politischen Beziehungen und dem Recycling von Petrodollars.8
Damit wurde der Dollar nicht erst zur Weltleitwährung. Diese Erzählung wäre historisch falsch. Die Zusammenarbeit stützte seine bestehende internationale Rolle. Sie war ein Baustein einer umfassenderen Ordnung, kein einzelner Vertrag, der das Weltwährungssystem erfand.
Nixon trat im August 1974 zurück. Die Kooperation wurde unter seinem Nachfolger fortgeführt. Ein technisches Abkommen folgte 1975. Ein politisch scheiternder Präsident hinterliess hier eine Beziehung, die seinen Abgang überstand.
Das entschuldigt weder Watergate noch Nixons wirtschaftspolitische Fehler. Es zeigt den Wert staatlicher Fachkompetenz und institutioneller Kontinuität. Ein Land muss langfristig handeln können, auch wenn sein Regierungschef dazu immer weniger in der Lage ist.
Tabelle 2
Von Bretton Woods zur Petrodollar-Kooperation
| Jahr | Ereignis |
|---|---|
| 1944 | Bretton Woods: 44 Staaten vereinbaren eine neue Währungsordnung |
| 1971 | Nixon setzt die Goldeinlösung des Dollars aus |
| 1973 | Das System fester Wechselkurse zerbricht; arabisches Ölembargo |
| 1974 | Gemeinsame Wirtschaftskommission USA–Saudi-Arabien; Rücktritt Nixons |
| 1975 | Technisches Abkommen USA–Saudi-Arabien |
Quelle: Office of the Historian; GAO (1979)
Der Dollar ist kein persönliches Verdienst
Die internationale Stellung des Dollars ist ein über Jahrzehnte entstandener Vermögenswert. Sie beruht auf der Grösse der amerikanischen Wirtschaft, tiefen Finanzmärkten, rechtlicher Verlässlichkeit und der Erwartung, amerikanische Forderungen halten und bei Bedarf wieder verkaufen zu können. Daraus entstehen günstigere Finanzierungsmöglichkeiten für Staat und Unternehmen.
Grafik 1
Der Dollar dominiert die Weltreserven, verliert aber langsam an Gewicht
Anteil an den zugeordneten Devisenreserven weltweit in %, Jahresende; * 2026: 2. Quartal
- US-Dollar
- Euro
- Renminbi
Quelle: Internationaler Währungsfonds, COFER
Daten anzeigen
| Jahr | US-Dollar | Euro | Renminbi |
|---|---|---|---|
| 1999 | 71.0 | 17.9 | |
| 2000 | 69.7 | 17.5 | |
| 2001 | 70.8 | 18.4 | |
| 2002 | 64.9 | 22.9 | |
| 2003 | 63.5 | 23.1 | |
| 2004 | 63.3 | 23.1 | |
| 2005 | 64.9 | 21.9 | |
| 2006 | 63.7 | 22.6 | |
| 2007 | 62.6 | 23.3 | |
| 2008 | 62.9 | 23.4 | |
| 2009 | 62.2 | 24.0 | |
| 2010 | 61.9 | 22.9 | |
| 2011 | 62.5 | 21.7 | |
| 2012 | 61.8 | 21.4 | |
| 2013 | 61.7 | 21.5 | |
| 2014 | 62.7 | 20.5 | |
| 2015 | 64.2 | 19.4 | |
| 2016 | 64.7 | 18.9 | 1.0 |
| 2017 | 62.7 | 19.8 | 1.2 |
| 2018 | 62.1 | 20.0 | 2.0 |
| 2019 | 61.3 | 19.8 | 2.0 |
| 2020 | 59.5 | 20.6 | 2.3 |
| 2021 | 59.4 | 19.8 | 2.9 |
| 2022 | 59.0 | 19.7 | 2.6 |
| 2023 | 59.0 | 19.2 | 2.3 |
| 2024 | 58.4 | 18.9 | 2.1 |
| 2025 | 56.5 | 20.3 | 2.0 |
| 2026* | 56.7 | 20.6 | 2.1 |
Andere Länder finanzieren Amerika nicht aus Dankbarkeit. Sie suchen Anlagen, die ihren eigenen Bedürfnissen entsprechen. Das amerikanische Privileg besteht darin, für diese Nachfrage besonders geeignete Vermögenswerte anbieten zu können. Seine Pflege verlangt wirtschaftliche und institutionelle Disziplin.
Wer die Verlässlichkeit staatlicher Entscheidungen, unabhängiger Daten oder langfristiger Zusagen beschädigt, arbeitet gegen die Grundlagen dieses Vorteils. Der Dollar muss seine Führungsrolle dafür nicht vollständig verlieren. Bereits eine teilweise Verlagerung der Nachfrage kann die Finanzierung der USA verteuern.
Es wäre deshalb ein bemerkenswerter Rechenfehler, zusätzliche Einnahmen aus einem kurzfristigen Druckmittel zu feiern und zugleich höhere langfristige Finanzierungskosten auszublenden. Entscheidend ist die Gesamtbilanz. Zu ihr gehören auch Schäden, die in der Amtszeit des Verursachers noch nicht vollständig sichtbar werden.
Zölle sind keine ausländischen Geschenke
Mit ähnlicher Nüchternheit ist die Handelspolitik zu beurteilen. Zölle können bestimmte Unternehmen schützen und dem Staat Einnahmen verschaffen. Sie belasten zugleich Importeure, weiterverarbeitende Betriebe und Konsumenten. Die genaue Verteilung muss untersucht werden. Sie folgt keinem präsidentiellen Wunsch.
Grafik 2
Amerikas Zollsatz auf dem höchsten Stand seit Beginn der Reihe 1959
Zolleinnahmen in % der Warenimporte, Jahresmittel; * 2026: Q1–Q3
Quelle: U.S. Bureau of Economic Analysis via FRED; eigene Berechnung
Daten anzeigen
| Jahr | Effektiver Zollsatz |
|---|---|
| 1960 | 7.00 |
| 1961 | 6.84 |
| 1962 | 7.13 |
| 1963 | 6.93 |
| 1964 | 6.79 |
| 1965 | 7.25 |
| 1966 | 7.11 |
| 1967 | 6.88 |
| 1968 | 6.65 |
| 1969 | 6.44 |
| 1970 | 6.08 |
| 1971 | 6.69 |
| 1972 | 5.27 |
| 1973 | 4.58 |
| 1974 | 3.51 |
| 1975 | 5.91 |
| 1976 | 3.67 |
| 1977 | 3.54 |
| 1978 | 4.00 |
| 1979 | 3.53 |
| 1980 | 2.88 |
| 1981 | 3.21 |
| 1982 | 3.44 |
| 1983 | 3.33 |
| 1984 | 3.54 |
| 1985 | 3.55 |
| 1986 | 3.70 |
| 1987 | 3.75 |
| 1988 | 3.63 |
| 1989 | 3.61 |
| 1990 | 3.44 |
| 1991 | 3.36 |
| 1992 | 3.36 |
| 1993 | 3.34 |
| 1994 | 3.17 |
| 1995 | 2.62 |
| 1996 | 2.38 |
| 1997 | 2.22 |
| 1998 | 2.10 |
| 1999 | 1.82 |
| 2000 | 1.69 |
| 2001 | 1.76 |
| 2002 | 1.66 |
| 2003 | 1.65 |
| 2004 | 1.54 |
| 2005 | 1.47 |
| 2006 | 1.40 |
| 2007 | 1.44 |
| 2008 | 1.37 |
| 2009 | 1.46 |
| 2010 | 1.47 |
| 2011 | 1.43 |
| 2012 | 1.46 |
| 2013 | 1.55 |
| 2014 | 1.56 |
| 2015 | 1.67 |
| 2016 | 1.69 |
| 2017 | 1.63 |
| 2018 | 2.08 |
| 2019 | 3.09 |
| 2020 | 2.97 |
| 2021 | 3.13 |
| 2022 | 3.14 |
| 2023 | 2.64 |
| 2024 | 2.56 |
| 2025 | 8.19 |
| 2026* | 8.18 |
Die Forschung zu den Zöllen von 2018 zeigte eine weitgehende Überwälzung auf die amerikanischen Importpreise. Fed-Ökonomen fanden zudem relative Beschäftigungsrückgänge in stärker betroffenen Industriezweigen, weil höhere Vorleistungskosten und ausländische Gegenmassnahmen die positiven Schutzeffekte überwogen.2,5,6
Eine Handelsbilanz ist keine Verlustrechnung eines Unternehmens.
Eine Regierung kann solche Kosten aus sicherheitspolitischen Gründen akzeptieren. Dann muss sie die betroffene Abhängigkeit benennen, geeignete Instrumente auswählen und erklären, weshalb der erwartete Nutzen die Belastung rechtfertigt. Sie muss auch prüfen, ob die geschützten Unternehmen tatsächlich leistungsfähiger werden.
Die Behauptung, das Ausland bezahle einfach die Rechnung, erspart diese Arbeit nur rhetorisch. Wirtschaftlich bleibt sie notwendig. Ebenso notwendig ist die Unterscheidung zwischen einem bilateralen Handelsdefizit und einer tatsächlich nachgewiesenen Handelsbarriere. Aus der Höhe des ersten lässt sich die Höhe der zweiten nicht ablesen.
Eine Handelsbilanz ist keine Verlustrechnung eines Unternehmens. Wer sie so behandelt, beginnt seine Politik mit einer falschen Vorstellung vom Gegenstand.
Unberechenbarkeit hat einen Preis
Eine neue Produktionsanlage benötigt mehr als politische Ermunterung. Sie benötigt eine belastbare Erwartung über Absatz, Kosten, Finanzierung und Arbeitskräfte. Je länger sich die Investition rechnen muss, desto wichtiger werden die Regeln, unter denen sie betrieben wird.
Häufig wechselnde Zölle, Fristen und Ausnahmen erhöhen den Wert des Abwartens. Ein Unternehmen verschiebt eine Bestellung, hält Liquidität zurück oder wählt einen anderen Standort. Die ausgebliebene Investition erscheint in keiner Liste geschlossener Fabriken. Sie fehlt dennoch in der künftigen Leistungsfähigkeit des Landes.
Grafik 3
2025 war die wirtschaftspolitische Unsicherheit so hoch wie in keinem Jahr seit 1985
Index der wirtschaftspolitischen Unsicherheit USA, Jahresmittel; * 2026: Januar–Oktober
Quelle: Baker, Bloom & Davis via FRED; eigene Berechnung
Daten anzeigen
| Jahr | Unsicherheitsindex |
|---|---|
| 1985 | 120.4 |
| 1986 | 134.0 |
| 1987 | 115.8 |
| 1988 | 104.0 |
| 1989 | 96.4 |
| 1990 | 118.7 |
| 1991 | 115.4 |
| 1992 | 113.4 |
| 1993 | 107.5 |
| 1994 | 90.0 |
| 1995 | 81.1 |
| 1996 | 75.2 |
| 1997 | 76.2 |
| 1998 | 90.9 |
| 1999 | 75.2 |
| 2000 | 88.1 |
| 2001 | 120.3 |
| 2002 | 105.3 |
| 2003 | 110.1 |
| 2004 | 93.1 |
| 2005 | 71.8 |
| 2006 | 71.3 |
| 2007 | 80.5 |
| 2008 | 127.8 |
| 2009 | 143.9 |
| 2010 | 155.5 |
| 2011 | 172.2 |
| 2012 | 167.8 |
| 2013 | 120.1 |
| 2014 | 87.1 |
| 2015 | 108.7 |
| 2016 | 111.5 |
| 2017 | 111.4 |
| 2018 | 119.9 |
| 2019 | 140.7 |
| 2020 | 243.0 |
| 2021 | 147.8 |
| 2022 | 162.2 |
| 2023 | 124.0 |
| 2024 | 114.6 |
| 2025 | 261.9 |
| 2026* | 215.7 |
Empirische Forschung verbindet politische Unsicherheit mit verzögerten Investitionen, vorsichtigerem Konsum und ungünstigeren Finanzierungsbedingungen. Diese Wirkung ist kein persönliches Urteil über Trump. Sie ist ein wirtschaftlicher Mechanismus, den eine verantwortliche Regierung in ihre Entscheidungen einbeziehen muss.3
Auch Partnerstaaten rechnen. Wer regelmässig mit neuen Forderungen konfrontiert wird, sucht zusätzliche Lieferanten, alternative Absatzmärkte und grössere eigene Handlungsspielräume. Diese Absicherung ist vernünftig. Sie kann Amerika jedoch Geschäfte und Einfluss kosten. Der Partner mag heute nachgeben und morgen anders investieren.
Hayek und Keynes hätten widersprochen
Hayek und Keynes hätten sich über viele Gegenmassnahmen gestritten. Als Orientierung für unsere Frage lassen sich aus ihren Arbeiten dennoch zwei Anforderungen gewinnen: Politische Führung muss ihre Wissensgrenzen anerkennen und die Erwartungen anderer ernst nehmen.
Hayeks Argument über verteiltes Wissen trifft jeden Versuch, die Übersicht eines Einzelnen zum Ersatz für dezentrale Informationen zu machen. Unternehmen, Haushalte und Fachbehörden wissen Dinge, die der Regierungschef nicht wissen kann. Wer ihre Signale nach politischer Loyalität bewertet, verringert die Qualität seiner eigenen Entscheidungen.9
Keynes lenkt den Blick auf Investitionen unter Unsicherheit und auf die Möglichkeit, dass eine Wirtschaft ihre produktiven Fähigkeiten nicht ausschöpft. Persönliche Zuversicht im Präsidentenamt genügt nicht, um private Investitionsbereitschaft herzustellen. Auch Erwartungen müssen durch nachvollziehbare Bedingungen gestützt werden.10
Acemoglus institutionelle Perspektive ergänzt die Machtfrage: Können neue Unternehmen, neue Erkenntnisse und neue Menschen bestehende Interessen herausfordern? Werden Regeln allgemein angewandt? Oder entscheidet politische Nähe darüber, wer Chancen erhält?1
Daraus folgt kein gemeinsames Parteiprogramm dieser Autoren. Es ergibt sich aber eine klare Prüffrage: Erhält eine Politik die Bedingungen, unter denen Wissen, Initiative und Wettbewerb langfristig produktiv werden können?
Wer vom Erbe lebt, kann gute Zahlen vorzeigen
Eine starke Volkswirtschaft kann trotz schädlicher Politik weiter wachsen. Unternehmen entwickeln neue Produkte. Arbeitnehmer verbessern ihre Fähigkeiten. Frühere Investitionen tragen Früchte. Andere politische Massnahmen können Belastungen ausgleichen. Der Zusammenhang zwischen Regierungsentscheidung und gesamtwirtschaftlichem Ergebnis ist deshalb weder unmittelbar noch eindeutig.
Die CBO erwartet in ihrer Projektion vom Februar 2026 weiterhin amerikanisches Wachstum. Gleichzeitig veranschlagt sie für die höheren Zölle eine geringere Wirtschaftsleistung gegenüber einer Entwicklung ohne diese Änderungen. Beides kann gleichzeitig zutreffen.4
Die richtige Frage lautet daher auch, wie viel Wohlstand unter verlässlicheren Bedingungen möglich gewesen wäre. Unterlassene Investitionen, verlorene Kooperationen und geringere Produktivitätsfortschritte sind reale Kosten. Ihre Verursacher können sich leicht darauf berufen, dass die Wirtschaft trotzdem noch wächst.
Hier ähnelt die politische Rechnung der eines Unternehmens, das notwendige Erhaltungsinvestitionen streicht. Kurzfristig verbessert sich der ausgewiesene Ertrag. Die Rechnung folgt später. Eine Regierung darf diesen zeitlichen Abstand nicht dazu benutzen, die Entnahme aus dem Bestand als neu geschaffenen Wohlstand auszugeben.
Populismus verteilt Hoffnung und hinterlässt Kosten
Wer den Verbrauch langfristiger Substanz als neu geschaffenen Wohlstand verkauft, bedient eine zentrale Methode populistischer Wirtschaftspolitik: Der unmittelbare Vorteil wird vorgeführt, die spätere Rechnung verschwiegen. Dieses Verfahren ist weder ein linkes noch ein rechtes Privileg.
Die wirtschaftlichen Schäden sind empirisch untersucht. Manuel Funke, Moritz Schularick und Christoph Trebesch analysierten 51 populistische Regierungschefs zwischen 1900 und 2020. Nach 15 Jahren lag das Bruttoinlandsprodukt pro Kopf im Durchschnitt rund zehn Prozent unter einer plausiblen Vergleichsentwicklung ohne populistische Führung. Das ist keine Prognose für jeden Einzelfall. Es ist ein erheblicher langfristiger Wohlstandsverlust.7
Damit ist noch nicht bewiesen, wer innerhalb einer Gesellschaft wie viel verliert. Aber die Verteilung verdient besondere Aufmerksamkeit. Wer von seinem laufenden Einkommen lebt und kaum Rücklagen besitzt, kann steigenden Preisen, schlechteren öffentlichen Leistungen und unsicheren Arbeitsverhältnissen wenig entgegensetzen. Vermögen und politische Beziehungen können dagegen Schutz und Ausweichmöglichkeiten eröffnen.
Der Anspruch, für das Volk zu regieren, ersetzt deshalb keine Verteilungsrechnung. Es ist zu prüfen, wer die Kosten trägt, wer Ausnahmen erhält und wer vom Zugang zur Macht profitiert. Wo sich die Regierenden oder ihr Umfeld bereichern, kommt zur wirtschaftlichen Fehlleistung der Missbrauch des Amtes hinzu. Das muss konkret belegt werden.
Die politische Zumutung liegt darin, dass ausgerechnet jene besonders verletzlich sind, denen die grössten Hoffnungen gemacht wurden. Ihre Enttäuschung darf nicht erneut zum Rohstoff derselben Politik werden.
Tabelle 3
Was die Forschung zu Zöllen, Unsicherheit und Populismus zeigt
| Studie | Untersuchung | Kernbefund |
|---|---|---|
| Amiti et al. (2019) | US-Zölle 2018 | Vollständige Überwälzung auf die Inlandspreise |
| Fajgelbaum et al. (2020) | US-Zölle 2018 und Gegenzölle | Verlust für Käufer von Importen: 51 Mrd. $ (0,27 % des BIP) |
| Flaaen & Pierce (2019) | US-Industrie 2018–2019 | Relative Beschäftigungsrückgänge in betroffenen Branchen |
| Baker et al. (2016) | Index der Politikunsicherheit | Weniger Investitionen und Beschäftigung |
| Funke et al. (2023) | 51 Populisten, 1900–2020 | BIP pro Kopf nach 15 Jahren −10 % |
Quelle: Abstracts der genannten Studien
Die Demokratie muss nun ihren Vorteil nutzen
Die Midterms haben eine Korrektur ermöglicht. Die neuen Mehrheiten eröffnen ab Januar stärkere parlamentarische Kontrolle. Sie garantieren weder bessere Politik noch eine rasche Wiederherstellung beschädigter Beziehungen. Auch die Demokraten müssen ihre Vorschläge an Kosten, Nebenwirkungen und Ergebnissen messen lassen.
Ihr Auftrag reicht über die Untersuchung vergangener Verfehlungen hinaus. Sie müssen verlässlichere Bedingungen für Investitionen, wissenschaftliche Arbeit und internationale Zusammenarbeit schaffen helfen. Bestehende Zusagen sollten überprüfbar sein und begründete Änderungen nachvollziehbar erfolgen. Diese Arbeit ist weniger spektakulär als die nächste präsidentielle Ankündigung. Ihre Wirkung kann länger halten.
Der Vorteil demokratischer Institutionen besteht in der Möglichkeit, Macht zu begrenzen und Fehler friedlich zu korrigieren. Dafür müssen die Beteiligten widersprechende Informationen zulassen. Ein Parlament, das nur die Gefolgschaft organisiert, erfüllt diese Aufgabe ebenso wenig wie eine Regierung, die schlechte Nachrichten als persönliche Illoyalität behandelt.
Politiker werden für wenige Jahre gewählt. Viele ihrer Entscheidungen wirken über Jahrzehnte. Verantwortliche Führung muss deshalb Möglichkeiten erhalten, deren Nutzen erst nach der eigenen Amtszeit sichtbar wird. Das ist keine besondere Tugend einzelner Staatsmänner. Es gehört zur sachgerechten Ausübung des Amtes.
Gerade Europa sollte daraus keine bequeme Überlegenheit ableiten. Auch hier werden notwendige Investitionen vertagt, organisierte Interessen geschont und kurzfristige Entlastungen zulasten künftiger Möglichkeiten finanziert. Die amerikanische Wahl ist deshalb auch eine Aufforderung zur eigenen Prüfung. Wer Washington für fehlende Verlässlichkeit kritisiert, muss selbst berechenbare Regeln anbieten. Wer wissenschaftlichen Sachverstand verlangt, muss unbequeme Befunde auch dann akzeptieren, wenn sie den eigenen politischen Vorlieben widersprechen. Langfristiges Denken beginnt mit der Bereitschaft, heute Kosten zu tragen, deren Nutzen andere später erhalten. Diese Bereitschaft lässt sich weder durch nationale Selbstzufriedenheit noch durch die berechtigte Kritik an einem amerikanischen Präsidenten ersetzen.
«It’s the economy, stupid» bleibt eine brauchbare Erinnerung. Die amerikanische Stärke wurde von Generationen aufgebaut, die über den nächsten Abschluss hinausdenken konnten. Trump muss sich daran messen lassen, welchen Bestand an Vertrauen, Wissen und Handlungsmöglichkeiten er seinem Nachfolger übergibt.
Die betroffenen Bürger bezahlen die Rechnung politischer Unvernunft gewöhnlich zuerst. Bei dieser Wahl haben sie einen Teil davon an die Verantwortlichen zurückgereicht. Ob daraus mehr wird als eine Wahlniederlage, entscheidet sich daran, ob Washington wieder lernt, über den nächsten Deal hinauszurechnen.
Der Fehrnunft-Newsletter
Neue Beiträge per E-Mail, mit Grafik und Kennzahl. Kostenlos, jederzeit abbestellbar.
Fast geschafft: Bitte bestätigen Sie den Link in der E-Mail, die wir Ihnen eben geschickt haben.
Das hat nicht geklappt. Bitte prüfen Sie Adresse oder Code.
Literatur21 Quellen
- Acemoglu, D., Johnson, S. & Robinson, J. A. (2005). Institutions as a Fundamental Cause of Long-Run Growth. In: Handbook of Economic Growth, 385–472. Elsevier. doi:10.1016/S1574-0684(05)01006-3
- Amiti, M., Redding, S. J. & Weinstein, D. E. (2019). The Impact of the 2018 Tariffs on Prices and Welfare. Journal of Economic Perspectives, 33(4), 187–210. doi:10.1257/jep.33.4.187
- Baker, S. R., Bloom, N. & Davis, S. J. (2016). Measuring Economic Policy Uncertainty. Quarterly Journal of Economics, 131(4), 1593–1636. doi:10.1093/qje/qjw024
- Congressional Budget Office (2026). The Budget and Economic Outlook: 2026 to 2036. Washington, D.C., 11 February 2026. cbo.gov
- Fajgelbaum, P. D., Goldberg, P. K., Kennedy, P. J. & Khandelwal, A. K. (2020). The Return to Protectionism. Quarterly Journal of Economics, 135(1), 1–55. doi:10.1093/qje/qjz036
- Flaaen, A. & Pierce, J. (2019). Disentangling the Effects of the 2018–2019 Tariffs on a Globally Connected U.S. Manufacturing Sector. Finance and Economics Discussion Series 2019-086. Federal Reserve Board. doi:10.17016/FEDS.2019.086
- Funke, M., Schularick, M. & Trebesch, C. (2023). Populist Leaders and the Economy. American Economic Review, 113(12), 3249–3288. doi:10.1257/aer.20202045
- Government Accountability Office (1979). The U.S.-Saudi Arabian Joint Commission on Economic Cooperation. Report ID-79-7, 22 March 1979. gao.gov
- Hayek, F. A. (1945). The Use of Knowledge in Society. American Economic Review, 35(4), 519–530. jstor.org
- Keynes, J. M. (1936). The General Theory of Employment, Interest, and Money. London: Macmillan. Reissued by Palgrave Macmillan, 2018. doi:10.1007/978-3-319-70344-2
- Office of the Historian, U.S. Department of State. Bretton Woods-GATT, 1941–1947. history.state.gov
- Office of the Historian, U.S. Department of State. Nixon and the End of the Bretton Woods System, 1971–1973. history.state.gov
- Office of the Historian, U.S. Department of State. Oil Embargo, 1973–1974. history.state.gov
- U.S. Bureau of Economic Analysis. Federal government current tax receipts: Customs duties (B235RC1Q027SBEA); Imports of goods (A255RC1Q027SBEA). Via FRED, Federal Reserve Bank of St. Louis, retrieved 6 November 2026. fred.stlouisfed.org
- Baker, S. R., Bloom, N. & Davis, S. J. Economic Policy Uncertainty Index for United States (USEPUINDXM). Via FRED, Federal Reserve Bank of St. Louis, retrieved 6 November 2026. fred.stlouisfed.org
- International Monetary Fund. Currency Composition of Official Foreign Exchange Reserves (COFER). Retrieved 6 November 2026. data.imf.org
- Autor, D., Dorn, D., Hanson, G. & Majlesi, K. (2020). Importing Political Polarization? The Electoral Consequences of Rising Trade Exposure. American Economic Review, 110(10), 3139–3183. doi:10.1257/aer.20170011
- Autor, D., Dorn, D., Hanson, G., Jones, M. R. & Setzler, B. (2025). Places versus People: The Ins and Outs of Labor Market Adjustment to Globalization. NBER Working Paper 33424. nber.org
- Autor, D., Dorn, D., Hanson, G. & Majlesi, K. Replication archive «Importing Political Polarization?» (county import exposure 2000–2008). Retrieved 7 November 2026. ddorn.net
- McGovern, T. US County Level Election Results 2008–2024 (compiled from public sources). Retrieved 7 November 2026. github.com
- The New York Times. U.S. House election results 2026, county-level data feed (based on AP), as of 7 November 2026. static01.nyt.com
Glossar26 Begriffe
- BIP pro Kopf
- Bruttoinlandsprodukt geteilt durch die Bevölkerung, ein gängiges Mass für den durchschnittlichen materiellen Wohlstand eines Landes.
- Bretton-Woods-System
- Internationale Währungsordnung, auf die sich 1944 in Bretton Woods 44 Staaten verständigten. Feste, aber anpassbare Wechselkurse gegenüber dem US-Dollar; der Dollar war für ausländische Währungsbehörden in Gold einlösbar. Das System zerbrach Anfang der 1970er-Jahre.
- CBO
- Congressional Budget Office, die überparteiliche Budgetbehörde des US-Kongresses. Sie erstellt Projektionen zu Haushalt und Wirtschaft.
- Erhaltungsinvestitionen
- Ausgaben, die nötig sind, um bestehende Anlagen funktionsfähig zu halten. Wer sie streicht, verbessert kurzfristig den ausgewiesenen Gewinn und zehrt an der Substanz.
- GAO
- Government Accountability Office, die Rechnungsprüfungsbehörde des US-Kongresses.
- Gegenmassnahmen
- Zölle oder andere Beschränkungen, mit denen Handelspartner auf die Zölle eines anderen Landes antworten.
- Goldeinlösung
- Zusage der USA im Bretton-Woods-System, von ausländischen Währungsbehörden gehaltene Dollar zu einem festen Preis in Gold umzutauschen. Präsident Nixon setzte sie 1971 aus.
- Handelsbarriere
- Massnahme, die den Austausch mit dem Ausland erschwert, etwa Zölle, Kontingente, technische Vorschriften oder Subventionen.
- Handelsdefizit
- Ein Land importiert mehr, als es exportiert. Ein bilaterales Handelsdefizit bezieht sich auf ein einzelnes Partnerland und sagt für sich genommen nichts über Handelsbarrieren aus.
- Institutionen
- Die formellen und informellen Regeln, die wirtschaftliches und politisches Handeln ordnen, etwa Eigentumsrechte, Gerichte oder Wahlverfahren. Acemoglu und Koautoren sehen in ihnen eine grundlegende Ursache für langfristigen Wohlstand.
- Internationaler Währungsfonds (IWF)
- In Bretton Woods geschaffene internationale Organisation, die die Währungsordnung begleitet und Mitgliedsländern bei Zahlungsbilanzproblemen mit Krediten hilft.
- Midterms
- Wahlen zum US-Kongress in der Mitte der vierjährigen Amtszeit des Präsidenten. Neu gewählt werden alle Sitze des Repräsentantenhauses und rund ein Drittel des Senats.
- Ölembargo
- Lieferstopp arabischer Erdölförderländer gegenüber den USA und weiteren Staaten 1973/74 im Zusammenhang mit dem Krieg im Nahen Osten. Die Ölpreise stiegen stark.
- Petrodollar-Recycling
- Anlage der Einnahmen ölexportierender Länder, die überwiegend in Dollar anfallen, im internationalen Finanzsystem, etwa in Staatsanleihen oder Bankeinlagen.
- Politische Unsicherheit
- Ungewissheit über künftige Entscheidungen von Regierung und Gesetzgeber, etwa zu Steuern, Zöllen oder Regulierung. Die Forschung misst sie unter anderem mit Indizes, die Zeitungsberichte auswerten.
- Populismus
- Politische Strategie, die «das Volk» einer angeblich korrupten Elite gegenüberstellt und für sich beansprucht, allein den Volkswillen zu vertreten.
- Steuerinzidenz
- Die Frage, wer eine Steuer oder Abgabe wirtschaftlich trägt, unabhängig davon, wer sie formal an den Staat überweist.
- Überwälzung
- Anteil eines Zolls oder einer Steuer, der sich in höheren Preisen für die Käufer niederschlägt. Bei vollständiger Überwälzung tragen die inländischen Käufer die ganze Last.
- Vergleichsentwicklung
- Geschätzter Verlauf, den eine Volkswirtschaft ohne das untersuchte Ereignis genommen hätte, etwa berechnet aus einer gewichteten Gruppe ähnlicher Länder.
- Verteiltes Wissen
- Hayeks Argument, dass das für wirtschaftliche Entscheidungen nötige Wissen über viele Menschen verstreut ist und keiner zentralen Stelle vollständig zur Verfügung steht. Preise bündeln dieses Wissen.
- Vorleistungen
- Güter und Dienstleistungen, die Unternehmen in ihrer Produktion einsetzen, etwa Stahl oder Bauteile. Zölle auf Vorleistungen verteuern die Herstellung im Inland.
- Watergate
- Politische Affäre um den Einbruch in das Hauptquartier der Demokratischen Partei im Watergate-Gebäude 1972 und dessen Vertuschung durch das Weisse Haus. Sie führte 1974 zum Rücktritt Nixons.
- Weltleitwährung
- Währung, in der Zentralbanken einen grossen Teil ihrer Devisenreserven halten und in der ein Grossteil des internationalen Handels und der Finanzgeschäfte abgewickelt wird. Heute ist das vor allem der US-Dollar.
- Wert des Abwartens
- Bei Investitionen, die sich nur schwer rückgängig machen lassen, kann es sich lohnen zu warten, bis die Unsicherheit abnimmt. Je grösser die Unsicherheit, desto höher dieser Wert.
- Zahlungsbilanz
- Aufzeichnung aller wirtschaftlichen Transaktionen eines Landes mit dem Ausland in einem Zeitraum: Handel mit Waren und Dienstleistungen, Einkommen und Kapitalströme.
- Zoll
- Abgabe auf eingeführte Waren, die der Importeur beim Grenzübertritt an den Staat entrichtet.